为什么需要核对注册文书和记账报税
在钟祥完成公司注册后,创业者首先会收到一系列工商登记文书,如营业执照正副本、公章、财务章、发票章、法人章等。这些文书是公司合法经营的基础凭证,必须逐一核对确保信息准确无误。同时,公司成立后每月都需要进行记账和纳税申报,定期核对账务数据和报税结果,能帮助及时发现问题,避免因错报漏报产生税务风险。本文从注册文书接收和记账报税核对两个主要环节,说明具体的核对要点和方法。
注册文书的接收核对要点
1. 核对基本信息
收到营业执照后,应重点核对以下内容:
- 公司名称:是否与预先核准的名称完全一致。
- 统一社会信用代码:18位代码是否正确。
- 住所(经营场所):是否与提交的注册地址一致。
- 法定代表人姓名:是否与法人身份证信息一致。
- 注册资本及成立日期:核对金额和日期无误。
2. 印章核对
公章、财务章、发票章、法人章等印章通常由刻章店制作并备案。接收时应注意:
- 印章名称是否与营业执照上的公司名称一致。
- 印章是否带有防伪编码(部分印章类型有编码)。
- 印章材质、形状、字体是否清晰,无残缺。
3. 其他文书
如收到《企业法人营业执照》副本、开户许可证(部分银行提供)、公司章程等,也应检查文件份数、盖章是否齐全,并妥善保管。
记账报税核对的核心方法
1. 记账凭证与原始单据核对
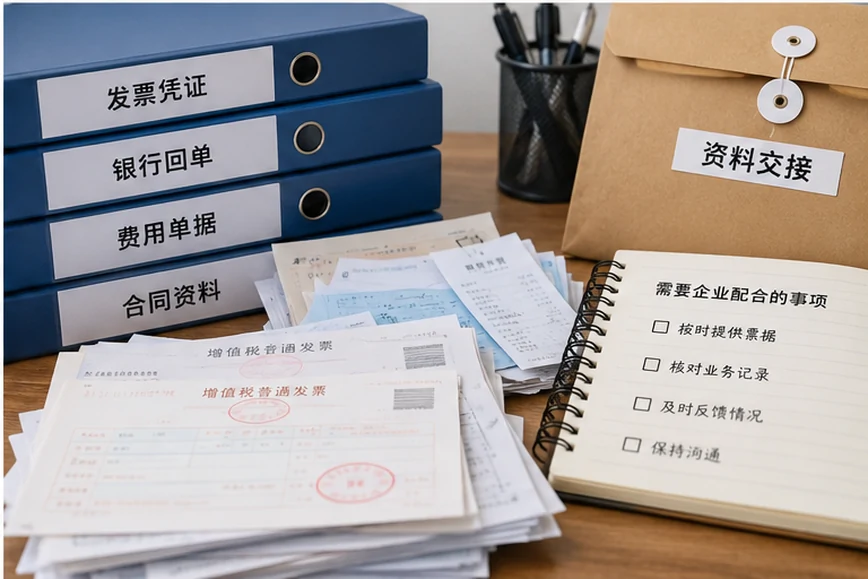
每月会计人员会根据银行流水、发票、收据等原始凭证制作记账凭证。作为企业主,可以定期抽查:
- 每一笔收入、支出是否有对应的发票或合规单据。
- 记账凭证上科目使用是否合理(如办公费、差旅费、业务招待费等)。
- 金额与原始凭证是否一致。
2. 财务报表核对
资产负债表、利润表、现金流量表是反映公司财务状况的主要报表。核对时关注:
- 资产、负债、所有者权益的勾稽关系是否平衡。
- 利润表中的收入与成本、费用是否匹配。
- 期末货币资金余额是否与银行对账单余额基本一致(如有差异需编制余额调节表)。
3. 纳税申报表与财务报表核对
每月增值税、企业所得税(季度预缴)、个人所得税等申报数据应与财务报表对应:
- 增值税申报的销售额应等于利润表中的营业收入(不含税)或存在合理解释(如未开票收入)。
- 企业所得税申报的利润总额应与财务报表利润总额一致。
- 个人所得税申报的工资薪金总额应与应付职工薪酬贷方发生额对应。
4. 税款缴纳核对
申报完成后,应确认税款是否按时从银行账户划扣。核对内容包括:
- 扣款金额是否与申报应缴税额一致。
- 扣款时间是否在申报截止日之前。
- 银行回单与税单(完税证明)金额相符。
常见问题与注意事项
提醒:公司注册后无论是否开业、是否有收入,都应按时进行零申报。如果不会操作,可委托专业代理记账机构。但在选择代理记账公司时,建议核实其资质,并定期索要财务报表和纳税申报表进行核对。
- 文书丢失怎么办?营业执照遗失需及时登报声明作废并补办;印章遗失需到公安机关备案并重新刻制。
- 记账报税核对周期多久合适?建议每月核对一次,至少每季度在纳税申报后核对一次。
- 发现错误如何处理?对于记账错误,会计人员可以编制更正分录;报税错误,需在申报期内更正申报,逾期则到税务局大厅处理。
总结与后续建议
钟祥公司注册完成后,认真核对接收的文书,可避免因信息错误导致后续变更麻烦;坚持每月或每季度核对记账报税数据,能保障公司财税合规,降低税务稽查风险。建议创业者保存好所有工商和税务资料,并建立内部核对机制。如果对财税流程不熟悉,可以咨询当地专业财税服务机构,但核对关键数据仍是企业主应掌握的基本能力。