税务确认的基本概念
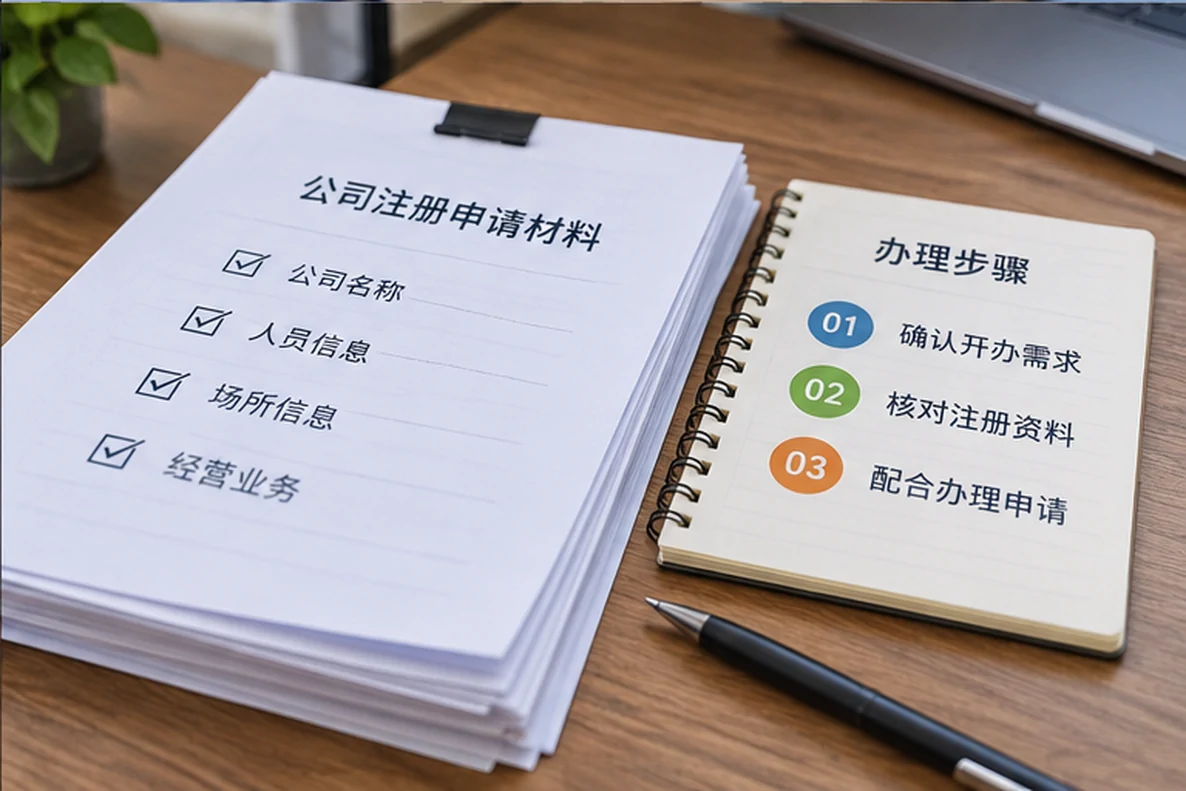
公司注册完成后,需要到税务机关办理税务登记确认,核定税种、税率、申报期限等信息。这一步是公司正式进入税务管理体系的标志。通常,税务确认包括:采集企业基本信息、核定增值税和企业所得税等税种、确定纳税人类型(小规模纳税人或一般纳税人)、设置申报周期等。
税务确认影响后续申报
税务确认后,企业需要按时进行纳税申报。无论是零申报还是有收入申报,都需要在规定的申报期内完成。如果未按时申报,可能会产生滞纳金、罚款,甚至影响企业信用等级。例如,增值税一般按季度或月度申报,企业所得税按季度预缴、年度汇算清缴。税务确认时核定的申报周期将直接影响企业的财务安排。
发票领用与税务确认的关系
只有完成税务确认的企业才能申请领用发票。税务确认后,企业可以向税务机关申请发票票种核定,然后通过电子税务局或办税服务厅申领发票。发票的开具、使用和保管也需要符合税务规定。如果税务确认不完整或未及时办理,可能无法正常领用发票,进而影响业务开展。
工商年报与税务确认的联动
公司每年需要进行工商年报,其中涉及税务信息的部分需要与税务确认保持一致。例如,年报中需要填写纳税总额、社保信息等,这些数据通常来源于税务申报记录。税务确认后的申报数据是否准确,直接关系到年报内容的真实性和合规性。
银行账户与税务关联
税务确认后,企业需要在银行开立对公账户,并将账号信息报送给税务机关,用于税款缴纳和退税。如果银行账户信息未及时更新或与税务确认信息不一致,可能导致缴税失败或退税延迟。此外,税务确认后,企业还需要签订三方协议(税务、银行、企业),实现税款自动划缴。
常见问题与注意事项
- 税务确认应在领取营业执照后30日内办理,逾期可能面临罚款。
- 小规模纳税人和一般纳税人的选择需要根据实际经营情况判断,税务确认后一般纳税人不能随意转为小规模纳税人。
- 变更经营地址、经营范围等工商信息后,应及时变更税务登记,避免信息不一致影响后续事项。
- 税务确认后,即使没有业务发生,也需要按时进行零申报,否则可能被列为非正常户。
提示:以上内容基于通用流程整理,具体政策以当地税务机关要求为准。如有疑问,建议咨询专业财税人员或钟祥当地税务部门。