公司注册完成后,资料留存和开票需求的核对是日常运营中容易忽略但又非常重要的环节。很多企业主在拿到营业执照后,不清楚哪些资料必须长期保存,也不了解开票时应该核对哪些信息。本文针对珠晖区的企业,介绍资料留存和开票需求核对的基本方法,帮助大家做到心中有数、管理有序。
公司注册资料留存核对清单
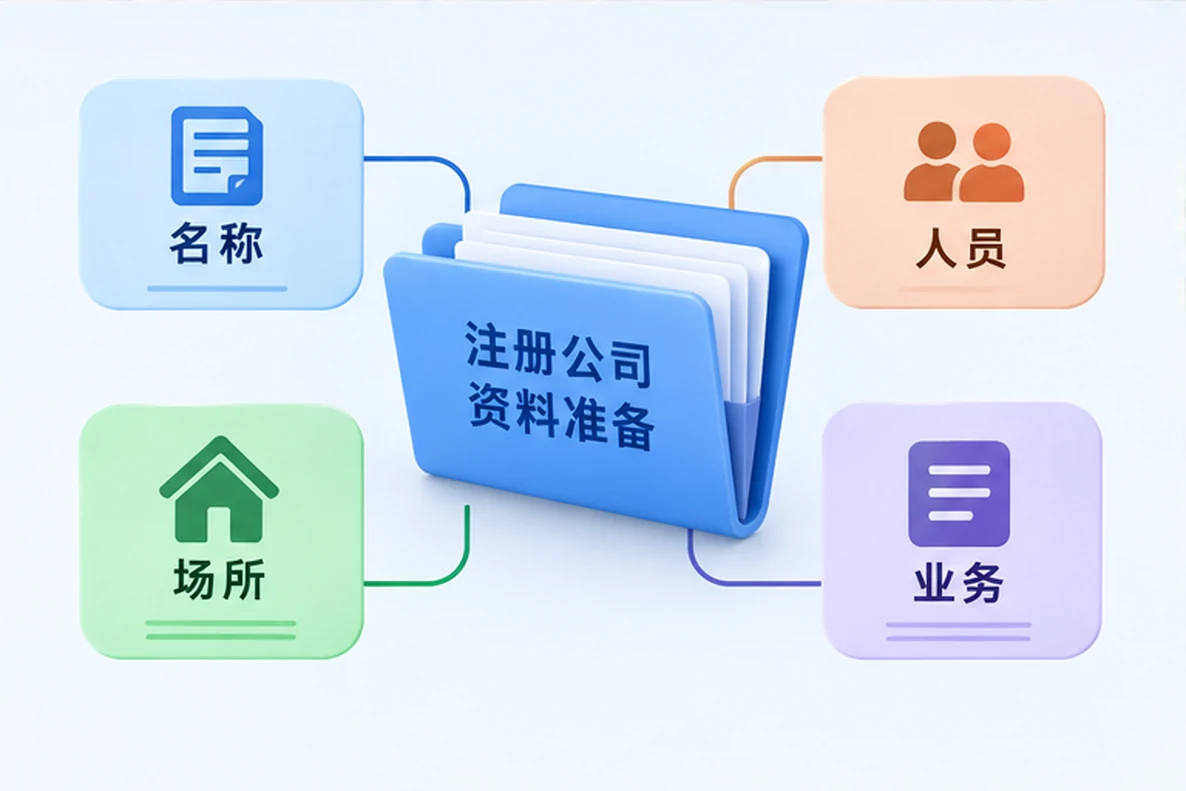
注册公司后形成的资料有多种类型,以下是常见的留存项目和核对要点:
- 基础证照:营业执照正副本、公章、财务章、法人章等,需要妥善保管,避免遗失或损坏,建议留存电子扫描件。
- 税务登记资料:税务登记证(已整合到营业执照,但原证件或通知书建议留存)、纳税人资格认定通知书、税种核定通知书等。
- 银行开户资料:银行开户许可证或基本存款账户信息表、印鉴卡、开户行联系人信息等。
- 公司章程与决议:注册时提交的章程、股东会决议、法定代表人任职文件等,涉及股权变更时更需保存。
- 经营场所证明:租赁合同、房产证复印件、住所使用证明等,用于证明注册地址真实有效。
开票需求核对要点
开票环节涉及税务合规,需要核对的信息包括:
- 开票主体信息:公司名称、统一社会信用代码、注册地址、电话、开户行及账号是否与营业执照、税务登记信息一致。如有变更,需及时更新税务系统。
- 票种核定情况:公司申请了哪些发票种类(如增值税普通发票、专用发票、电子发票),是否与实际业务需要匹配。每个票种有最高开票限额和每月领用数量,需要根据业务量评估是否够用。
- 开票系统与设备:使用税控设备或电子发票平台前,需确保设备已发行、系统已安装并测试成功。首次开票建议先开具少量测试发票,验证数据上传是否正常。
- 客户信息核对:开票前确认购买方提供的名称、纳税人识别号准确无误,避免因信息错误导致发票无法认证或作废重开。
资料留存与开票需求的关联
资料留存和开票并不是孤立的两件事,它们在实际工作中相互关联:
- 留存的基础证照是开票信息的主要来源,尤其注册地址、电话发生变更时,需要同步更新开票系统。
- 税务登记资料中关于纳税人身份(小规模或一般纳税人)直接影响开票税率和发票类型,需根据留存信息正确选择。
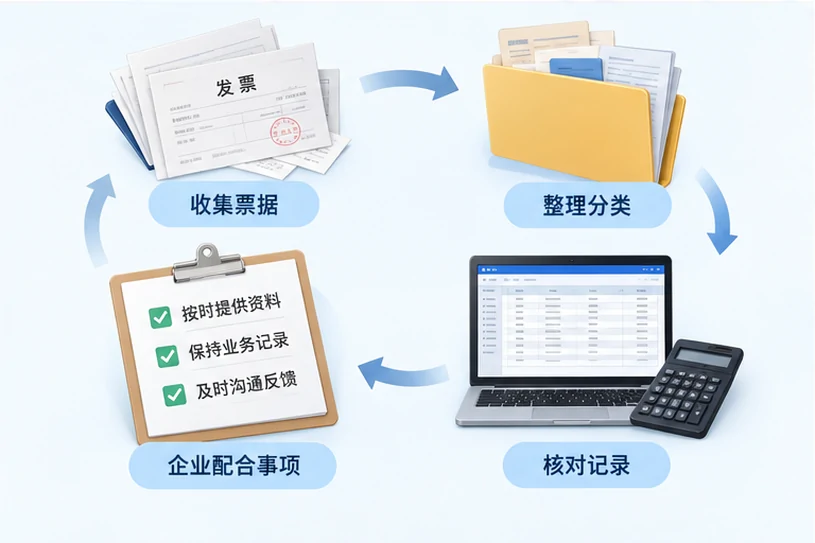
- 每次开票产生的发票存根联、作废发票、冲红申请等凭证,也应作为财务资料留存,以备查验。
核对的频率与注意事项
建议企业在以下时间节点进行集中核对:
- 首次开票前:必须完成所有基础资料的核对,确认税务登记、银行账户、票种核定均已完成。
- 每季度或每半年:对留存资料进行整理,检查是否遗失或过期,同时对照开票系统信息是否一致。
- 发生变更时:公司名称、地址、法人、经营范围等发生变更后,需在30日内办理工商变更,并及时更新税务信息和开票资料。
注意:具体核对要求可能会因政策调整或主管税务机关要求而有所不同,建议遇到不确定的情况时,咨询当地税务部门或专业财税服务人员,以实际要求为准。
常见问题 FAQ
注册后多久需要完成开票相关手续?
通常在取得营业执照后30日内办理税务登记,然后根据业务需要申请发票领用。具体时间以主管税务机关的告知为准,建议尽早完成。
开票信息有误如何处理?
如发票尚未交付或未跨月,可以作废重开;如果已跨月或已认证,需要开具红字发票冲销后再开正确发票。具体操作请咨询税务部门或专业会计。
资料留存有没有最低年限要求?
会计档案一般保存30年,发票存根联保存5年,合同等经营资料建议保存至少10年。具体以《会计档案管理办法》等法规为准。
核对资料留存和开票需求,是公司注册后的一项常规但重要的工作。通过定期整理和检查,可以避免因信息不一致导致的发票问题,也有助于保持公司财务和税务资料的完整规范。如果您在核对过程中遇到具体问题,建议结合实际情况向专业人士核实,确保操作合规。