核对的基础:了解两项工作的联系
公司注册地址证明是企业在工商登记时提交的合法经营场所凭证,通常包括房产证复印件、租赁合同或街道办事处出具的证明文件。记账报税则是企业每月或每季度根据经营情况向税务部门申报纳税的行为。两者看似独立,实则相互关联:注册地址是税务登记的基础信息之一,地址变更或错误可能导致税务申报异常。因此,核对这两项工作的核心是确保工商登记信息与税务系统信息一致,避免因信息不符带来不必要的风险。
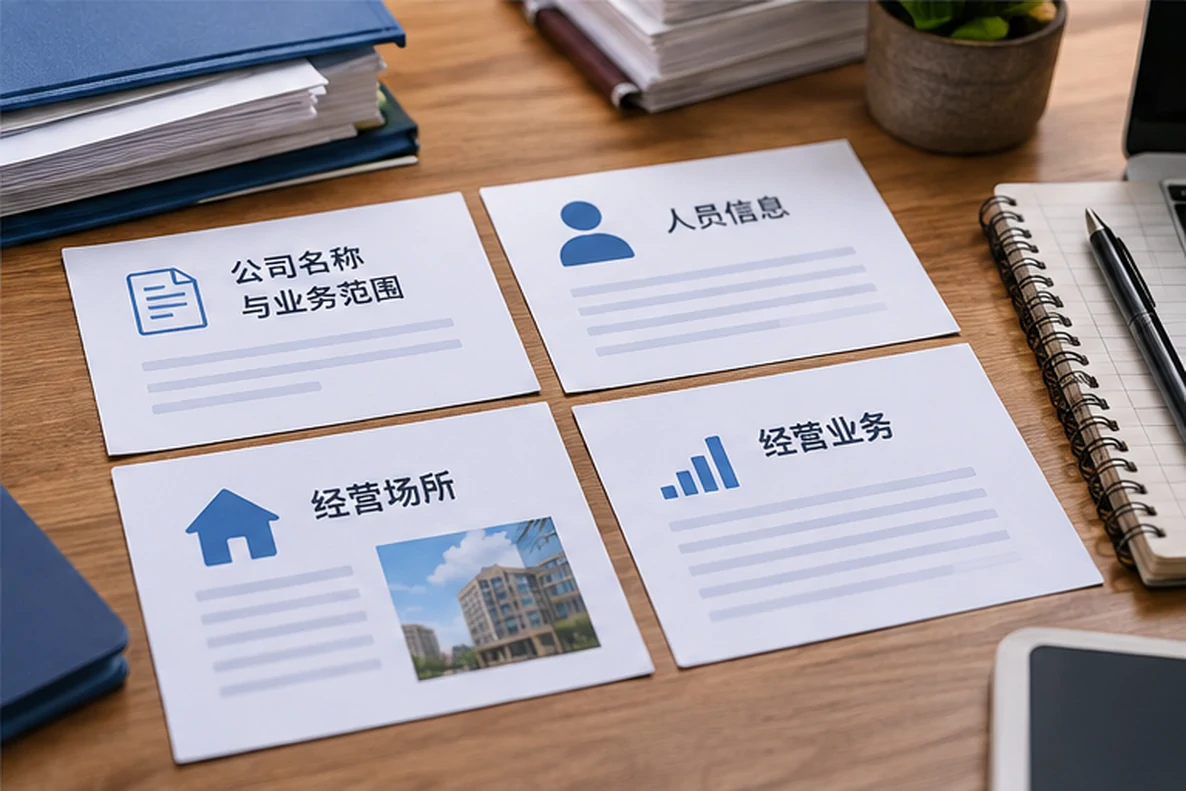
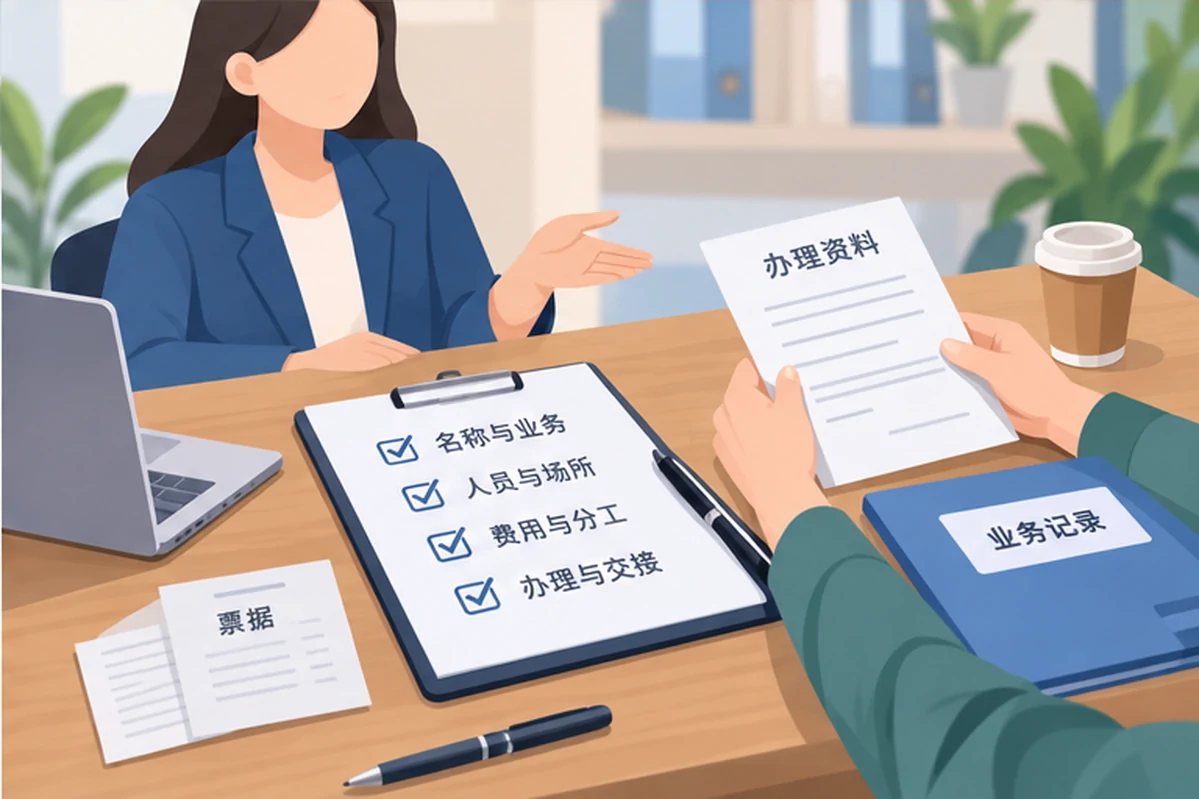
核对需要准备的资料
在进行核对之前,建议先收集以下材料:
- 公司营业执照副本(含统一社会信用代码)
- 注册地址证明文件(房产证、租赁合同或住所使用证明)
- 近期的纳税申报表(如增值税申报表、企业所得税预缴表等)
- 税务登记证或电子税务局登录截图(显示当前税务登记信息)
这些材料能帮助您对比工商存档信息与税务系统中记录的经营地址、纳税状态是否一致。如果资料缺失,可向代理记账公司或当地工商、税务部门咨询补办流程。
核对的关键步骤
第一步:确认税务登记地址与注册地址一致
登录电子税务局,查看“纳税人基础信息”或“税务登记信息”中的“生产经营地址”是否与营业执照上的注册地址完全相同。若不一致,可能是地址变更后未及时做税务变更,或初始登记时录入错误。此时应尽快到税务大厅或通过网上渠道办理税务变更登记。
第二步:核对记账报税申报数据是否准确
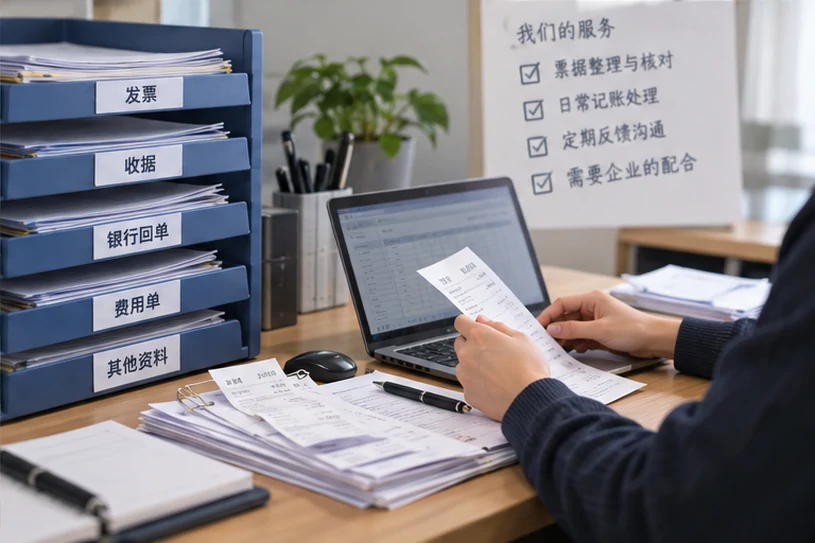
拿最近的申报表与银行流水、发票、收据等原始凭证作对比,检查收入、成本、费用等数据是否合理。重点关注:
• 申报的销售收入与实际开票、收款是否匹配;
• 成本费用是否有合规发票支持,是否存在虚列或漏记;
• 各项税费计算是否正确,是否按时足额缴纳。如果发现差异,应调整账目或补申报,避免后续稽查风险。
第三步:检查是否每年报送工商年报
公司注册地址证明和记账报税核对也涉及工商年报的填报。每年1月1日至6月30日,企业需通过国家企业信用信息公示系统报送年度报告,其中会列明企业通信地址、联系电话等信息。确保年报中填写的地址与注册地址、税务系统地址一致。未按时年报会被列入经营异常名录,影响税务和银行账户使用。
常见需要调整的情况
- 注册地址已变更但税务系统未同步:需尽快办理税务变更登记,并重新打印税务登记表。
- 记账报税数据与实际情况偏差较大:例如长期零申报但实际有经营、费用列支异常等,应及时调整账目并咨询专业会计。
- 注册地址证明文件过期或失效:例如租赁合同到期未续签,需更新证明文件并报备工商、税务。
日常管理建议
建议企业建立定期核对机制,比如每季度末或每年报税期前,花一天时间对照工商、税务系统信息。如果委托代理记账公司,应主动索取月度财务报表和纳税申报凭证,并核对注册地址等基础信息是否变更。如果企业有专人负责财务,也可将地址证明归档与报税资料一并保存,方便随时查阅。遇到不确定的问题,优先通过当地市场监管局或税务局的官方渠道核实政策,避免轻信非官方承诺。
通过以上步骤,可以基本掌握亚东县公司注册地址证明和记账报税的核对方法,确保企业工商财税信息合规有效。