兴山区公司完成注册后,记账、报税和开票是日常财税管理的三个核心环节。许多经营者由于对流程不熟悉,容易在需求核对上出现疏漏。本文从实际操作角度出发,帮助公司系统梳理并核对这几项需求,确保基础财税工作有序开展。
梳理公司基础信息与税务登记状态
核对的第一步是确认公司的基础信息是否准确。查看营业执照上的公司名称、统一社会信用代码、法定代表人、注册地址等信息,并与税务登记信息(纳税人识别号、注册类型、主管税务机关等)进行比对。如果信息不一致,需要及时到市场监管或税务部门办理变更。同时,确认公司是否已完成税务登记,以及核定的税种(增值税、企业所得税、个人所得税等)和征收方式(查账征收或核定征收)。
确认记账报税周期与申报要求
不同规模和类型的公司,记账和报税周期可能不同。一般小规模纳税人通常按季度申报增值税,一般纳税人按月申报。企业所得税按季度预缴、年度汇算清缴。个人所得税(工资薪金)按月申报。核对时需明确:
1. 各税种的申报截止日期,通常为次月或次季度首月的15日内。
2. 是否需要报送财务报表(资产负债表、利润表等)。
3. 是否涉及附加税、印花税、房产税等小税种。
建议将申报日历标记清楚,或委托专业记账机构代为管理,避免错过申报期产生滞纳金。
开票需求核对:发票类型、用量与资质
开票需求核对分为几个方面:
发票类型:公司需要增值税普通发票还是专用发票?小规模纳税人可自开普票,部分行业也可自开专票;一般纳税人通常自开专票。根据客户需求和业务性质确定。如果客户需要专票用于抵扣,公司需具备相应开票资格。
发票用量:根据月均业务量估算发票份数。新注册公司首次领用发票数量有上限(如25份或50份),后续可根据经营情况申请增版增量。核对时需评估是否够用,避免发票不足影响开票。
开票资质:是否已申请发票票种核定?是否已购买税控设备(税务UKey或税控盘)?是否完成电子税务局的开票授权?这些都是开票前必须完成的手续。
核对记账报税与开票的衔接流程
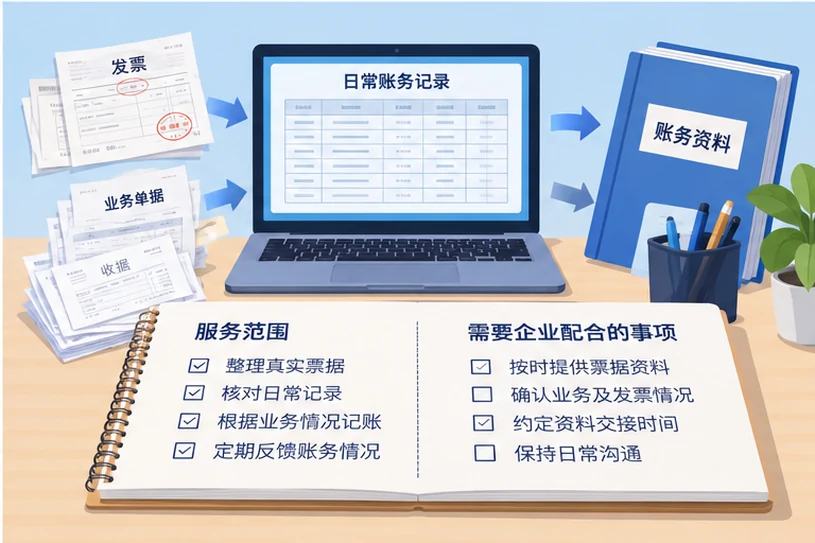
记账、报税、开票三项工作不是孤立的。记账为报税提供数据基础,开票记录又影响记账科目。核对时应确保:
• 每笔开票收入及时入账,并确认销项税额;
• 成本费用发票(进项票)及时收集、认证抵扣(一般纳税人适用);
• 银行流水、收据、合同等凭证完整,与账务记录一致;
• 报表数据(如收入、成本、利润)与申报表逻辑相符。
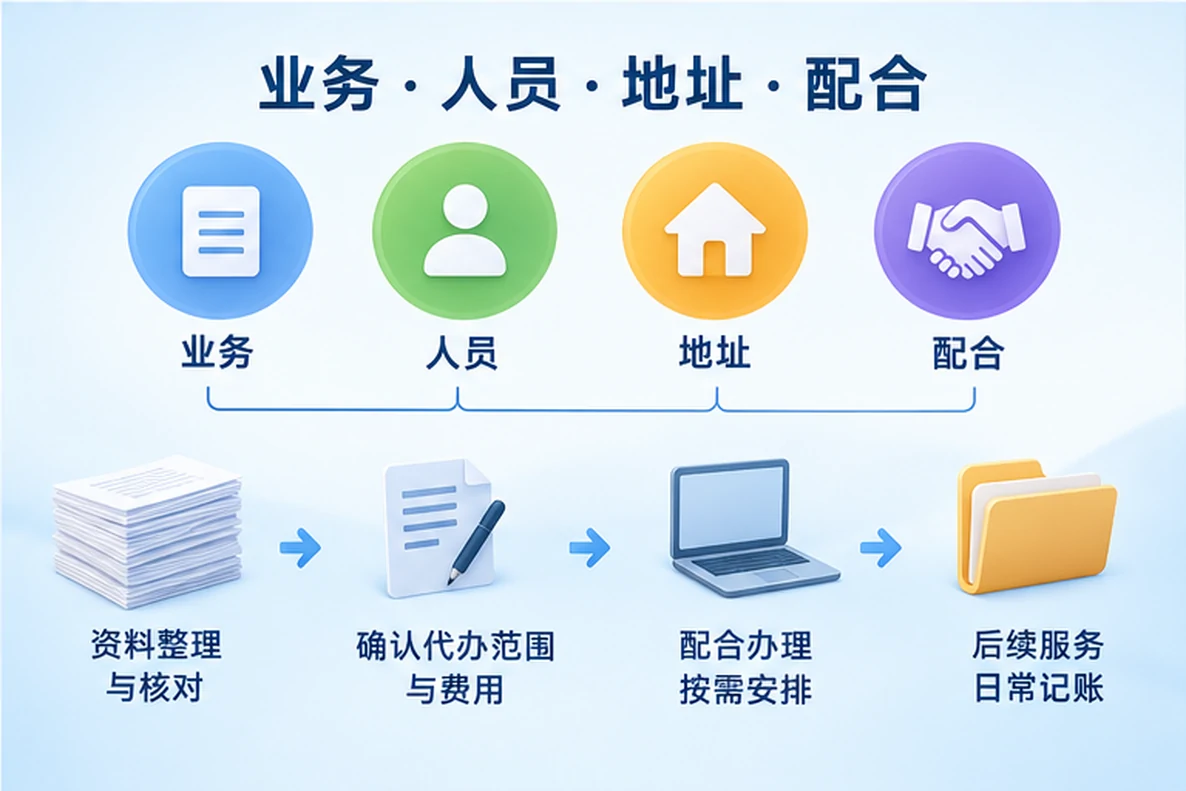
如果公司内部人员不熟悉,可考虑与代理记账机构核对流程,明确各方责任和交接时间。
提示:核对过程中如发现数据差异或流程不确定,建议咨询当地税务机关或专业财税服务人员,以实际要求为准。不同类型企业在具体操作上可能有所区别。
常见问题解答
Q1: 公司注册后多久必须开始记账报税?
按照现行规定,公司领取营业执照后30日内应办理税务登记,并在次月开始申报。即使没有经营收入,也要进行零申报。建议注册后尽快安排记账报税事宜。
Q2: 开票量较大但发票不够用怎么办?
可以向主管税务机关申请发票增版增量,提供业务合同、经营情况说明等材料。审批通过后即可提高单张发票限额或每月领用份数。
Q3: 记账报税可以自己做吗?还是必须找代理?
小规模纳税人可以自行记账报税,但需要具备基本财税知识。如果业务复杂或没有专职会计,委托专业代理记账机构是更稳妥的选择。费用根据业务量和服务内容而定,建议多方比较。
下一步建议
核对完成记账报税和开票需求后,建议将相关材料(税务登记证复印件、发票领用簿、税控设备等)集中保管,并建立每月或每季度的财税自查习惯。如果发现需求有变化(例如业务拓展需要增加开票量、公司规模扩大需转为一般纳税人等),应及时调整流程并办理相应手续。保持与税务机关或服务机构的沟通,有助于财税工作持续合规。