法人任职信息核对
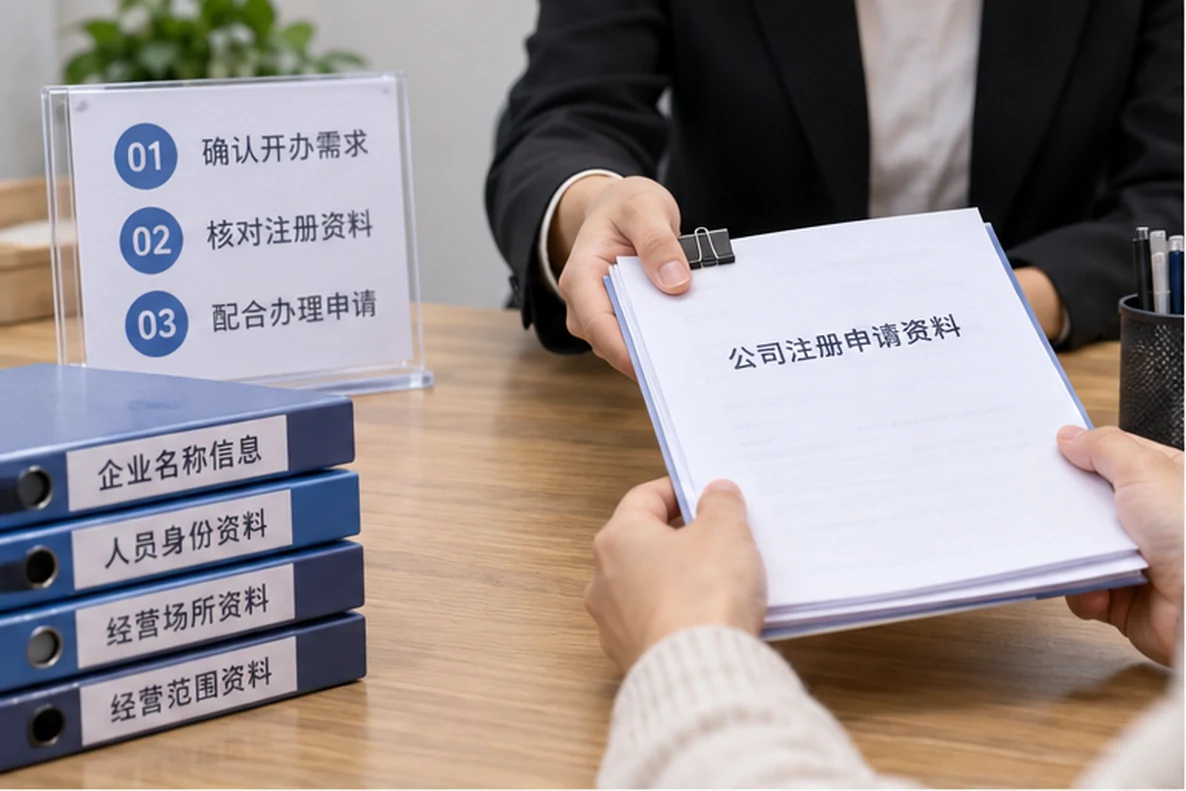
公司注册完成后,法人任职信息是工商登记的基础数据之一。核对时,建议从以下方面入手:
- 基本信息一致性:核对法人姓名、身份证号、联系方式是否与提交的注册材料完全一致。任何差错都可能导致后续变更或年报申报受阻。
- 任职状态确认:通过国家企业信用信息公示系统或当地市场监管局查询,确认法人是否被标记为“正常”状态,有无异常或限制任职的情形。
- 章程与登记对应:检查公司章程中关于法人职权、任期等规定是否与工商登记信息相符,避免内部约定与外部登记不统一。
记账报税数据核对
记账报税是公司持续运营的法定义务。核对工作主要围绕账务记录和纳税申报展开:
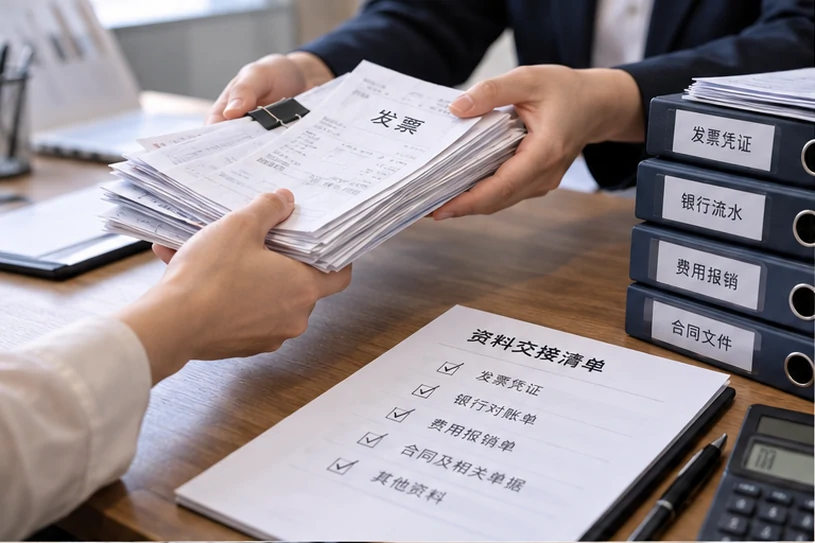
- 账务记录完整性:核对每月记账凭证、账簿、报表是否连续、完整,特别是收入、成本、费用是否如实反映实际经营情况。
- 纳税申报准确性:比对增值税、企业所得税、个人所得税等税种的申报表与账务数据,确认计税基础、适用税率、减免税额等无误。
- 时间节点匹配:检查记账期间与申报所属期是否一致,避免出现跨期错配导致申报错误。
核对过程中的注意事项
在核对法人任职和记账报税时,有几个要点需要特别留意:
- 资料保存:所有工商登记文件、章程、股东会决议、会计凭证、纳税申报表等应妥善归档,便于随时查阅核对。
- 专业建议:若对财务或税务规定不熟悉,建议咨询专业会计或税务师,以确保核对工作符合当地税务机关和工商部门的要求。
- 定期检查:建议每季度或至少每年进行一次全面核对,及时发现并纠正潜在问题,避免因疏忽引发行政风险。
提示:法人任职信息与记账报税数据相互关联,例如法人变更后应及时更新银行、税务等信息,并调整相应的申报记录。保持两者一致是公司合规的基础。
常见问题解答
法人变更后,记账报税需要重新核对吗?
是的。法人变更后,工商登记信息会更新,建议同步核对税务登记、银行账户、印章等是否相应变更,并检查变更前后纳税申报的连续性。
记账报税数据与银行流水不一致怎么办?
先核实差异原因,常见情况包括未达账项、错记漏记等。查明后调整账务,并确保申报数据与实际一致。若涉及重大差异,建议咨询专业人员。
公司注册后多久需要开始记账报税?
一般从领取营业执照之日起,次月开始申报纳税。即使没有经营收入,也应进行零申报,否则可能被税务机关列为异常。
实用建议
对于新抚区的创业者,建议在公司注册后立即建立规范的财务制度,并指定专人负责法人信息维护与财税对接。定期核对不仅可以避免合规风险,也有助于企业长期健康发展。如果对核对流程不熟悉,可以借助专业代办或财税服务机构的帮助,但务必保留良好的沟通记录,确保信息传递准确。