拿到营业执照后,企业常把“还没开票”“还没赚到钱”和“暂时不用记账报税”连在一起。它们不是同一件事。是否需要申报、如何记录业务,要按税费种、所属期间和真实经营分别判断。
先建立一份领照后交接单
把公司名称和统一社会信用代码、登记地址、法定代表人及办税人员、银行账户办理状态、已发生的业务与合同、发票需求逐项核对。尚未发生的事项标记为待办,不要把“未开通”写成“已完成”。如果有前期投入、押金、采购或员工费用,也应保留真实凭证,后续账务才有依据。
申报不是只看发票和利润
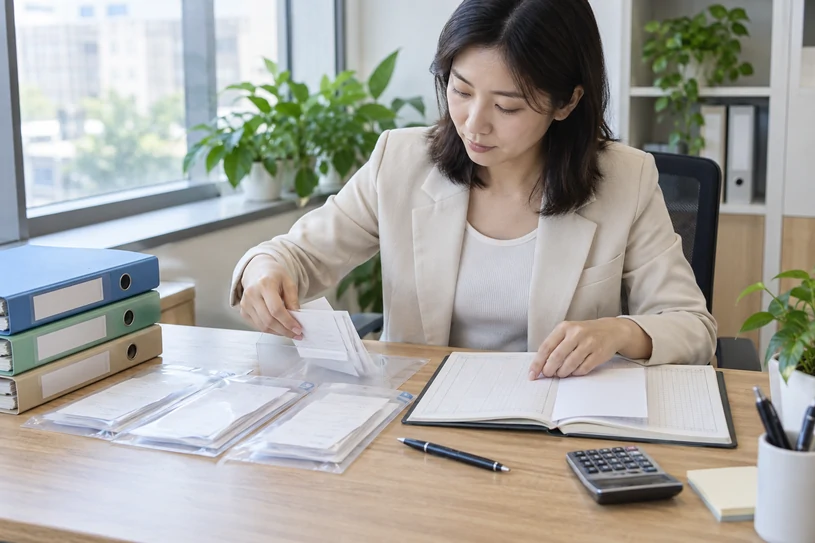
税务信息、税费种和申报周期应以电子税务局及主管税务机关当前显示的情况为准。没有开具发票,不代表没有应记录的交易;没有利润,也不当然等于各税费都可零申报。已经取得收入、发生费用或有工资、代扣代缴等事项时,要按对应税种和期间分别处理,不得为了省事把真实业务写成“零”。
企业与代账服务怎么分工
- 企业提供:合同、票据、银行流水、工资与人员资料,并说明交易背景及异常事项。
- 服务方按约处理:核对交接清单、整理账务、提示缺项、按约定税费种和期间完成申报并留存回执。
- 共同确认:历史账务、专项税务处理、发票管理和年度报告是否包含在服务内,另有哪些费用和配合要求。
春天商道可以按企业业务量与资料现状讨论代理记账范围。具体费用、处理周期和交付内容应写进书面方案,不能以“零申报”作为对所有新公司的默认承诺。