01
不要把投资人和办税人员混为一人
青岛公司开办时,股东信息说明谁投资及相应出资安排;法定代表人、财务负责人、办税人员和实际经办人员则有各自适用的身份和职责。同一个人可能承担多种角色,也可能由不同人员分别承担,不能把股东身份证收齐当作办税权限已经全部配置完成。
先核对有效登记资料、企业真实任职和授权安排,再记录各事项由谁办理、谁确认、谁接收反馈。组织投资人应使用适用的主体资格证明及有效决策依据,不因它也是一家公司,就机械要求所有文件采取同一签署和盖章方式。
02
从登记共享信息检查起
企业领照后首次办理涉税事宜,应根据实际渠道核对共享登记信息及需要补充、更正或更新的内容。企业名称、统一社会信用代码等基础信息应与有效资料相符,实际经营、人员或其他涉税信息按具体字段核实,不仅凭转发的营业执照照片判断所有信息都已同步。
多证合一背景下,不能对每家新设公司笼统要求领照后三十日另办一张税务登记证明。应识别企业当前实际事项及适用要求:哪些属于基础信息衔接,哪些涉及人员权限、制度备案、申报或发票。需要回到登记端处理的问题,与税务端补充的信息分别跟进。
03
出资与业务资金交给财务怎样说明
将股东认缴安排、实际缴纳记录和公司日常收付款分开整理。注册资本、账户余额和某笔客户付款各有含义,不能凭流水里有钱进来就认定为股东出资。真实资金用途应有对应决定、合同、凭证或其他说明,财务人员据此核对记账。
企业筹备和经营中发生的费用、垫款、借款等也应按真实情况提供资料。没有营业收入,不意味着所有账务和申报内容都可以填零。有关期间、税费事项及需要负责人确认的问题,应由实际负责人员核实,不能只按经营范围中的几个文字推断全部税务处理。
04
把申报和发票职责落实到人
根据企业实际业务及适用要求,确认由谁定期提供资料、谁负责办理、何时回查结果。通知、申报记录、缴款及其他回执按事项留档,尚待补充或确认的单独列出。联系信息变化或人员离任时,核实权限撤销和后续接替,不长期沿用离职人员的账号。
如有开票需求,先核实实际发票类型、业务信息和当前权限。数电发票采用相应的平台、额度和身份验证规则,不一律要求先领取税控设备、发票号段或加盖发票专用章。不要将旧纸质发票流程作为每家企业首次开票都要重复的步骤。
05
用一次完整交接确认起点
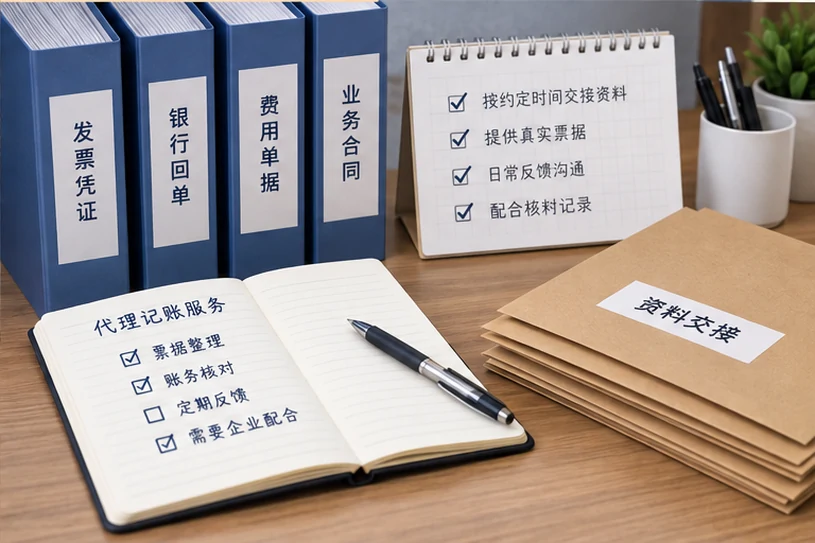
初次交接时,企业可汇总有效主体资料、实际人员职责、资金与业务凭证、已办理结果以及尚未解决的事项。每项标明负责人和回查安排,资料提交后再核对具体结果。外部服务人员收到资料,不代表企业已完成全部确认责任。
春天商道可按约协助基础资料整理、代理记账与申报衔接,并提示需要企业确认的问题。企业保证事实和凭证真实、完整,完成必要身份操作和授权。历史账务、异常、专项事项及其他第三方费用另行约定,持续经营中的资料变化也应及时告知。