法人任职与记账报税需要核对什么
公司注册完成后,法人(法定代表人)的任职信息与记账报税工作密切相关。日常经营中,以下三个方面需要重点核对:
- 法人身份是否与工商登记一致:法人姓名、身份证号、联系方式等信息在工商、税务、银行等系统中应保持一致,如有变更需及时办理变更手续。
- 税务登记信息是否准确:法人信息会同步到税务系统,涉及电子税务局实名认证、发票申领等环节,不一致可能导致无法正常报税。
- 记账凭证与法人签字/授权是否匹配:重大财务决策、纳税申报等通常需要法人签字或授权,需核对凭证上的签字、日期、金额是否真实有效。
为什么要核对法人任职与记账报税
法人在法律上代表公司行使职权,对公司的财务和税务行为承担责任。如果法人信息错误或未及时更新,可能引发以下问题:
- 税务申报无法完成或延误,导致滞纳金或信用降级。
- 发票申领、合同签署等环节受阻,影响正常经营。
- 法人个人信用与公司税务风险关联,一旦出现异常,可能影响法人个人征信。
定期核对有助于及早发现信息偏差,降低不必要的法律和财务风险。
核对的具体步骤
- 核对工商登记信息:登录国家企业信用信息公示系统或当地市场监管平台,查询公司最新登记信息,确认法人姓名、职务、证件号码无误。
- 核对税务登记信息:登录电子税务局(如河南省电子税务局),查看纳税人基本信息中的法人信息是否与工商一致,尤其注意实名采集状态。
- 核对银行账户信息:公司对公账户通常需要法人身份证件办理,核对预留信息是否与当前法人一致。
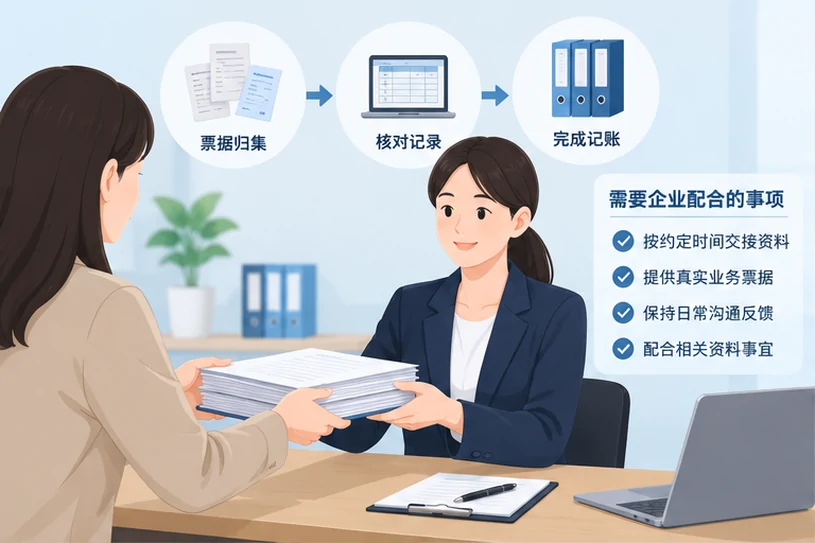
- 核对记账报税资料:检查月度、季度申报表、财务报表等资料,确认法人签字或授权书、时间、金额等信息正确。
- 确认申报截止日期与数据:核对报税截止时间,避免因法人变动未通知导致错过申报;同时核对申报数据与账簿记录是否相符。
常见问题与提醒
情况一:法人已变更但税务未同步
一般建议在工商变更完成后30日内办理税务变更,否则可能影响后续报税。如发现未同步,应尽快携带变更通知书至主管税务机关办理。
情况二:法人离职或变更但未做授权清理
原法人已离职或变更,但公司仍使用其名义报税,可能产生法律风险。应及时更新授权,废除原法人的报税权限。
情况三:记账报税由代理机构负责,法人信息核对不到位
即使委托代理记账,法人仍需定期查看税务申报记录,核对关键信息是否准确,避免漏报、错报。
特别提醒:本文内容基于通用操作流程,各地税务规定可能存在差异。建议结合焦作当地税务机关要求或咨询专业财税人员,以实际办理结果为准。
总结与建议
法人任职与记账报税的核对是公司日常合规管理的基础工作。建议在公司成立初期就建立信息核对机制,每季度或每年至少检查一次;如果委托代理记账,也应保留登录权限,随时查看申报记录。发现信息不一致时,及时联系工商、税务部门处理,避免小问题演变成经营障碍。