化隆回族自治县的公司注册完成后,企业通常会收到一系列文书,同时在后续经营中需要定期记账报税。很多创业者对如何核对注册文书、如何确保记账报税数据准确感到困惑。本文从这两个方面提供清晰的核对方法,帮助您避免常见问题。
一、公司注册文书的核对
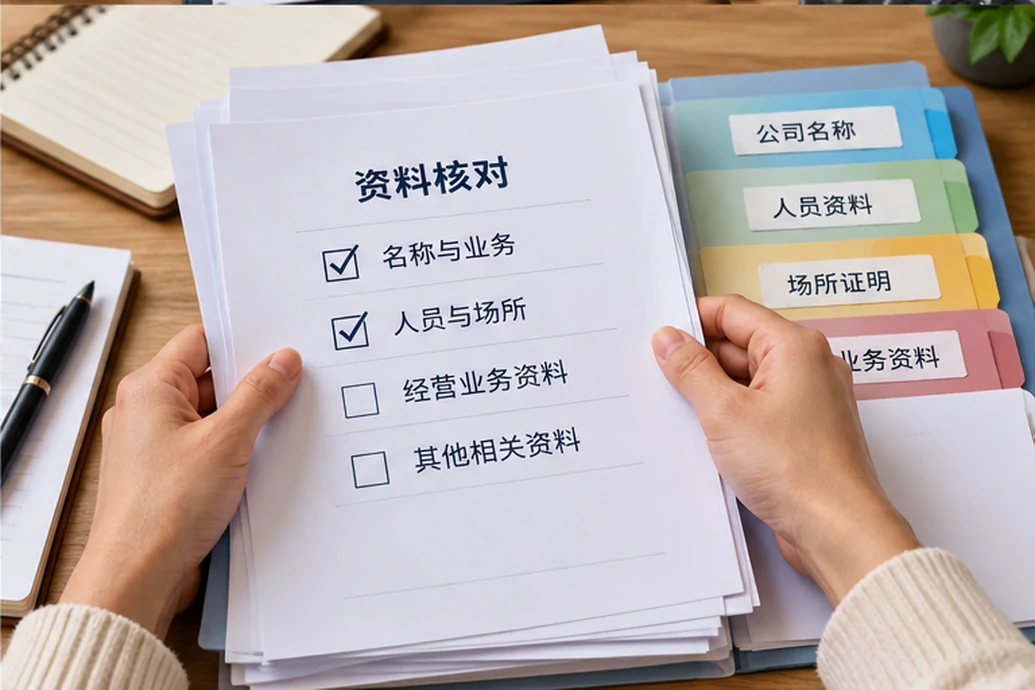
公司注册成功后,一般会收到营业执照、印章(公章、财务章、法人章等)、公司章程、股东会决议等文书。这些文件是公司合法经营的基础,需要仔细核对以下内容:
- 营业执照:核对公司名称、统一社会信用代码、住所(化隆回族自治县范围内的地址)、法定代表人、注册资本、成立日期、营业期限等是否与申请时一致。特别注意经营范围是否完整无误,若发现错误需及时向登记机关申请更正。
- 印章:收到印章后,检查印章上的公司名称是否与营业执照一致,印章形状、尺寸是否符合公安备案要求。建议在首次使用前进行印模留样。
- 公司章程:核对章程条款,尤其是股东出资比例、权利义务、表决权、利润分配等核心内容,确保与股东协议一致。如有遗漏或歧义,应及时修改并重新备案。
- 股东会决议、任职文件等:确认决议内容真实,签字或盖章齐全,日期准确。这些文件在后续变更、开户、报税等场景中可能需要提供。
提醒:所有文书最好保留原件或清晰的扫描件,分类存档。如果发现缺漏或错误,建议尽快联系代办机构或当地市场监管部门处理,避免影响后续银行开户、税务登记等环节。
二、记账报税数据的核对
记账报税是公司日常财务工作的重要部分。核对数据的目的在于确保账务真实、准确、完整,减少税务风险。以下是常用的核对思路:
1. 银行流水与账簿核对
每月获取银行对账单后,逐笔核对银行日记账与对账单的日期、金额、摘要。重点关注:
- 有无未入账的银行收入或支出;
- 银行手续费、利息是否已正确记录;
- 是否存在重复记账或遗漏。
2. 发票与收入成本核对
核对开具的发票(销项发票)是否全部确认收入并申报纳税;收取的进项发票是否及时认证抵扣,且对应的成本费用已入账。检查发票号码连续性,防止发票丢失或漏报。
3. 报税数据与财务报表核对
增值税申报表、企业所得税预缴表等申报数据应与财务报表中的收入、成本、利润等数据保持一致。例如:
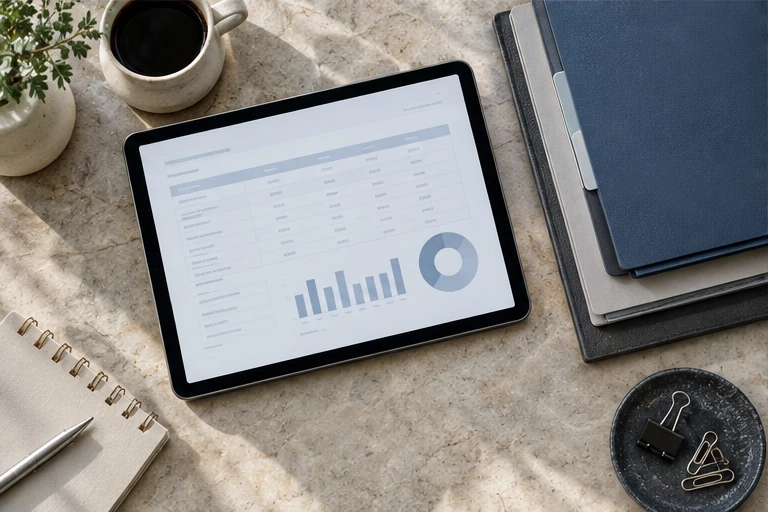
- 增值税申报的销售额应等于财务报表中确认的收入(或加上未开票收入);
- 所得税申报的利润总额应与会计报表利润总额基本一致,差异需有合理解释(如纳税调整)。
4. 工资与个税核对
核对工资表、银行代发工资记录与个人所得税扣缴申报数据。员工人数、工资总额、个税扣缴基数要相互吻合。
提醒:以上核对最好每月或每季度进行一次。如果公司无专职财务人员,建议委托有资质的代理记账机构,并定期索取账册和税务申报表,自行或请第三方复核。遇有数据不符,应追溯原始凭证,查明原因并及时调整。
三、常见注意事项
- 公司注册后一定要及时到税务局办理税务登记(现已多证合一,但需做税务报到),否则可能产生罚款。建议在领取执照后30日内完成。
- 记账凭证、银行回单、合同等原始凭证应妥善保管至少10年,以备税务稽查。
- 如果公司注册地址在化隆回族自治县,但实际经营地址不同,需注意工商和税务的地址一致性,或按规定办理变更。
- 网上申报后,务必保存申报表电子版,并确认扣款成功。避免因网络延迟导致逾期。
四、下一步建议
初办企业时,核对文书和账务可能感到繁琐,但这是保障公司合规运营的基础。建议:
- 整理一套文件清单,将注册文书按类别归档,并制作电子备份。
- 使用财务软件或表格工具,建立日常记账和核对习惯。
- 如有疑问,可以咨询当地税务机关或专业财税人员,了解最新的政策和申报要求。
通过以上核对方法,您可以更清楚地把控公司的注册合规状态和财税健康情况,为后续发展打下基础。