记账与申报从企业真实经营出发。把本期发生了什么、资料在哪里、谁负责提供和复核说明白,才能将领照后的财务工作持续接起来。
先核对涉税信息和实际办税角色
实行多证合一的企业,首次办理涉税事宜时依据共享登记信息核对并补充、更正有关信息。实际办税人员和授权按适用方式确认,不把领照后三十日重新领取税务登记证写成普遍步骤。
信息确认不替代纳税申报、财务制度报告等各自适用的义务。结合企业实际业务、人员和账户安排,分别核对需要办理的事项、期限及负责人员,避免照一张旧清单机械打勾。
业务发生时就把资料归集起来
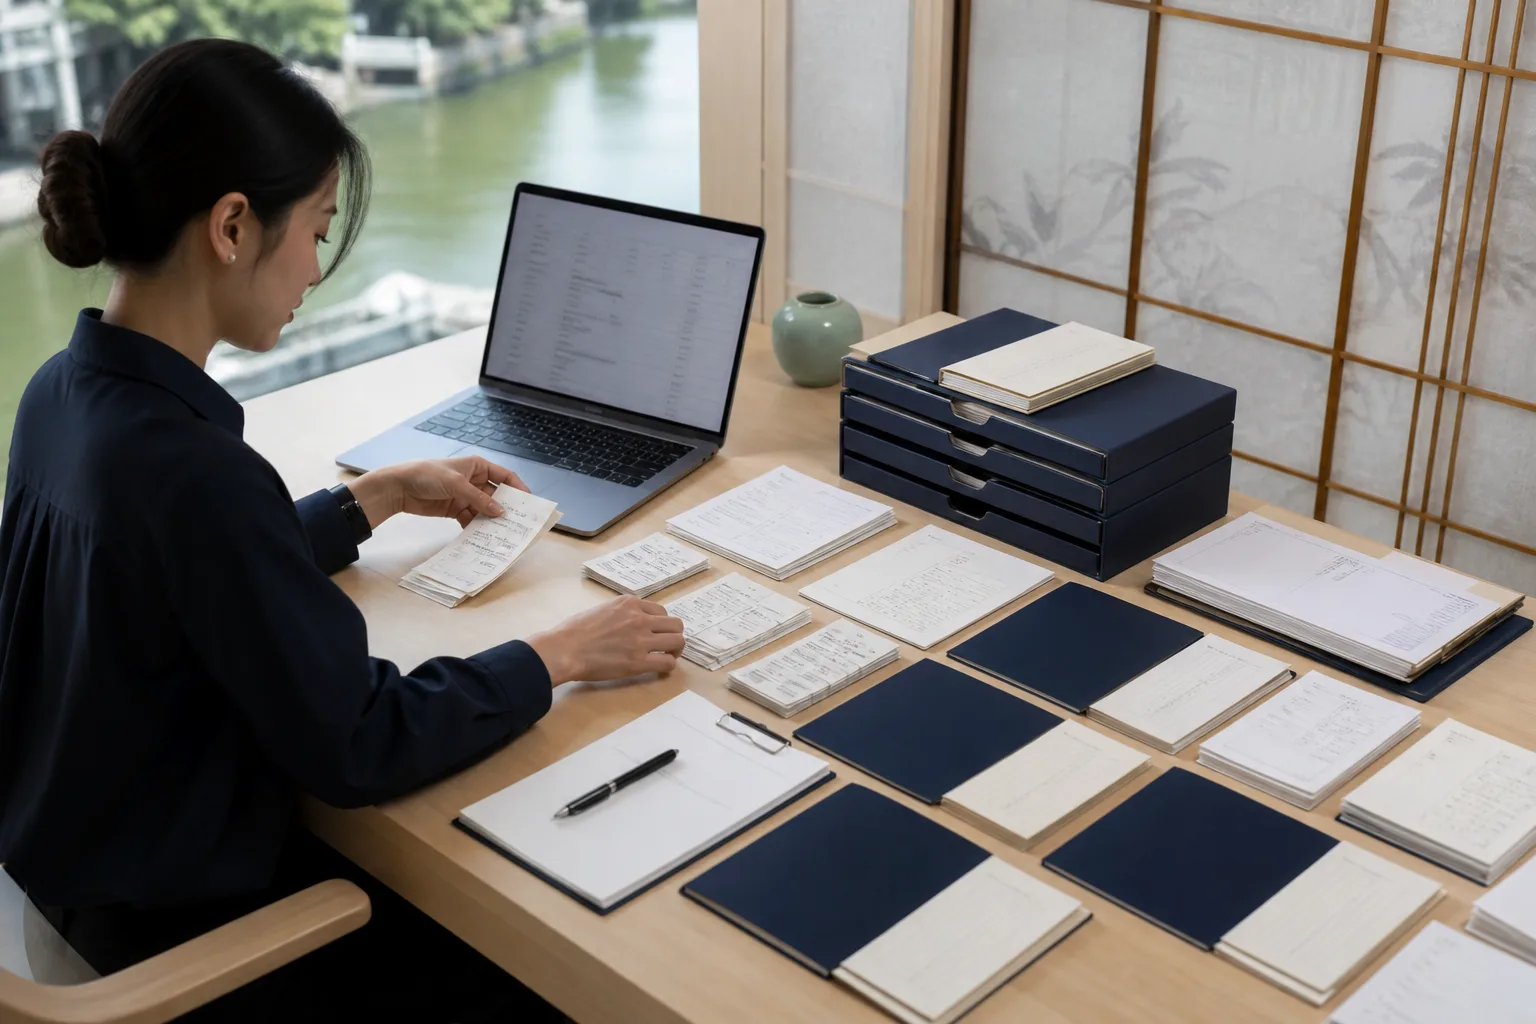
合同、订单、交付、发票、收付款和费用凭据应能相互对应。股东出资、借款、销售收入及报销分别说明,不能只交一堆票据而没有交易背景,也不要为了凑成本收集与企业无关的凭证。
账户和付款情况按实际提供。企业基本存款账户、临时存款账户许可已取消,普通新办企业不应被统一要求提交旧式开户许可证;银行需要的身份与业务核实仍按实际安排办理。
- 按同一笔交易对应合同、交付与票据。
- 将个人往来与企业经营分别说明。
- 明确本期缺少哪些资料,由谁补齐。
按适用税费确认本期怎样申报
根据实际业务、纳税人情况及当期适用规定核对申报事项和期限,不笼统承诺所有企业按同一个月度或季度清单处理。工资、劳务等支付按实际所得和扣缴义务核对,不能仅因企业只有老板一人就编出工资申报。
优惠应结合真实条件及正确申报方式适用,不用虚构业务或修改记录换取税收结果。申报后保存回执,实际缴款情况另行核对;已提交报表不等于全部款项已经缴清。
零申报先核对数据,不能只看有没有开票
未开票不等于没有收入,免税收入也不等于可以不反映经营数据。企业有成本费用、资产、工资或其他发生额时,需要按各项申报规则如实填报,不能把所有栏目统一填零。
亏损与没有经营是不同情况,企业所得税等事项应依据真实数据处理。长期没有业务也应持续核对适用义务,不以统一六个月期限推定一定被核查或可以停止申报。
委托记账后,企业仍要配合交接
选择代理记账服务时核对依法应具备的资质,书面确定工作范围、资料交接时间、审核及反馈责任。企业及时说明真实业务,服务方按约处理,遇到缺失或异常资料共同查明。
春天商道按约提供日常账务与申报衔接,并将实际结果和未完成事项交回企业。历史账务、异常处理、专项业务及新增工作另行明确,费用方案中的年均数应与完整服务周期和总支付额一起理解。