一、注册公司前记账报税的基本概念
在古交注册公司之前,了解记账报税的基本逻辑非常重要。根据现行规定,公司自领取营业执照之日起,即应建立账簿并依法履行纳税申报义务,无论是否实际经营。这意味着创业者在筹备阶段就需要对后续的财税工作有清晰规划。记账报税的核心是准确记录公司的财务收支,并按期向税务机关提交申报材料,确保合规经营。
二、注册前的财税规划要点
1. 确定适用税种和税率
不同行业、不同规模的企业适用的税种和税率有所不同。例如,一般纳税人适用的增值税税率通常为13%、9%或6%,而小规模纳税人则适用3%或5%的征收率(具体以最新政策为准)。创业者应根据自身业务类型,初步判断公司注册后可能涉及的税种,并在注册时选择合适的纳税人身份。建议参考税务机关发布的最新政策,或咨询专业财税人员。
2. 建立初步的财务制度
即使尚未正式开展业务,也建议在注册前制定基本的财务制度,包括票据管理、费用报销、收入确认等流程。这有助于公司从一开始就规范操作,避免因账目混乱导致后续税务风险。例如,明确哪些票据可以作为合法凭证,如何分类归档等。
三、记账报税前的具体准备工作
1. 收集并整理初始票据
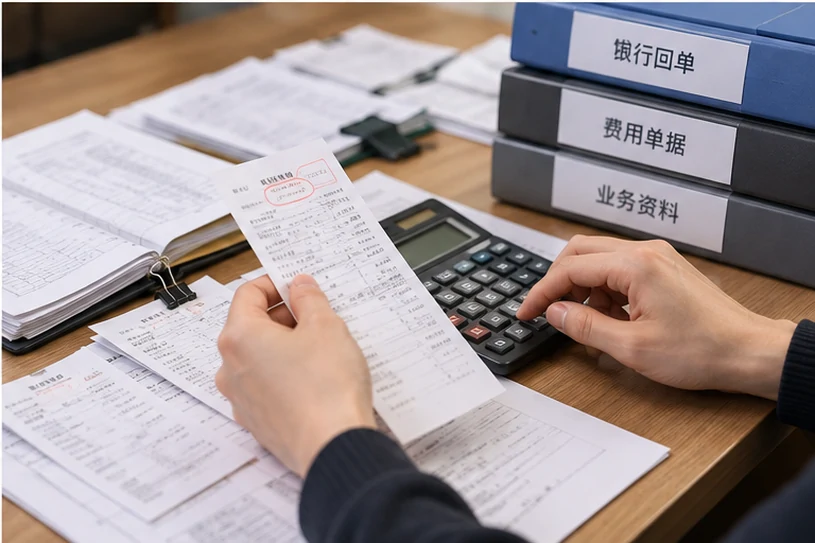
公司注册过程中的费用票据(如工商代理费、刻章费、银行开户费等)应妥善保管。这些支出虽可能暂时不计入成本,但后续正式建账后可用于摊销或列支。此外,如有租房合同、设备采购等,也应准备好相关凭证。
2. 选择记账方式
创业者可选择自己建账、聘请专职会计或委托代理记账机构。对于多数小微企业而言,委托代理记账是常见选择,因其成本较低且专业度有保障。选择代理机构时,应关注对方的资质、服务范围及用户口碑,避免低价陷阱。若自己记账,则需配备相应财务软件并熟悉报税流程。
3. 了解申报周期和方式
目前,纳税申报主要通过电子税务局在线完成。注册前可提前熟悉操作界面和申报时间(如每月或每季度申报截止日期)。初次申报可能需要到税务机关核定税种,建议预留时间处理。
四、常见需要注意的问题
- 零申报不等于不申报:即使公司没有收入,也需要按期进行零申报,否则可能被列入异常名录,影响公司信用。
- 票据合规性:所有支出应尽量取得正规发票或财政票据,白条收据不能作为税前扣除凭证。
- 银行账户管理:公司注册后需开设对公账户,主要用于收付款和税务扣款,应避免与个人账户混用。
五、建议与后续步骤
在古交注册公司前,做好记账报税的准备,能让后续运营更加顺畅。建议创业者在取得营业执照后的30日内,完成税务登记和税种核定,并及时咨询专业财税人员,根据实际经营情况调整财税策略。不要等到需要开票或面临检查时才匆忙处理,提前准备是合规经营的基础。