记账报税应在第一笔筹办支出出现时就安排。注册前先决定由谁收资料、谁做账、谁确认申报;领取执照后核对税务系统中的企业信息和实际办理任务,不能把“暂时没开业”理解为所有事项都不用处理。
先确定账务安排和交接责任
业务少并不表示账务可以凭印象处理。企业可以依实际规模配备财务人员,或委托符合条件的代理记账机构。选择代理记账时核验其相应资质、实际负责人员、资料交接方式、异常提醒和终止交接安排。
负责人应保留对企业银行账户、电子税务局权限和申报结果的了解。明确谁提供原始凭证、谁复核交易、谁处理疑问、谁确认申报,不将全部责任交给一个登录账号。不要把个人验证码、网银密码作为日常资料随意传递。
从筹办期开始保留五类资料
- 收支资料:筹办费用、租金、采购等原始凭证和对应付款记录;个人代垫要记录垫付人、用途和结算安排。
- 业务资料:销售或服务合同、订单、收发货或交付记录,说明收入与成本发生的背景。
- 银行资料:企业账户信息与完整流水;不要只提供有发票的付款,遗漏无票、退款或往来款。
- 人员资料:实际用工、工资及相关费用信息,按约定范围提供并妥善保管。
- 开办资料:营业执照、章程相关信息、股东出资记录和已办理的涉税事项结果。
使用“月份—业务—凭证—流水”对应归档。数电发票应保留电子文件和查验信息,不能仅保存聊天截图或纸质打印件。具体资料清单应由负责核算的人员按企业业务确定。
核对申报任务,不套一张全国固定日历
一照一码下,税务登记已纳入营业执照登记,不需要再领取税务登记证。企业仍应及时核对涉税信息,结合实际情况办理会计制度、账户信息、办税授权和发票等事项。具体通过当前电子税务局提示及主管税务机关要求确认。
增值税、企业所得税、个人所得税等是否涉及、按何种期限申报,要看实际业务与系统认定的任务。每月固定检查待办、节假日顺延和异常提醒,按相应规则完成申报,保存提交回执和结果;不能只记住某个统一日期。
没有收入,也要核对真实发生的事项
没有开票、没有收款、亏损和符合零申报条件是不同情况。即使尚未对外营业,也可能发生租金、工资、采购、股东出资或其他往来。应按真实业务记账,由财税人员依据当期事实判断申报内容。
对“没经营就一直零申报”“买套餐就自动享受税收优惠”的说法要谨慎。代理记账服务不承诺固定税负,也不替企业虚构票据或交易。发现遗漏或错误后,应及时核实并按适用程序处理。
把费用、赠送期和终止交接写清楚
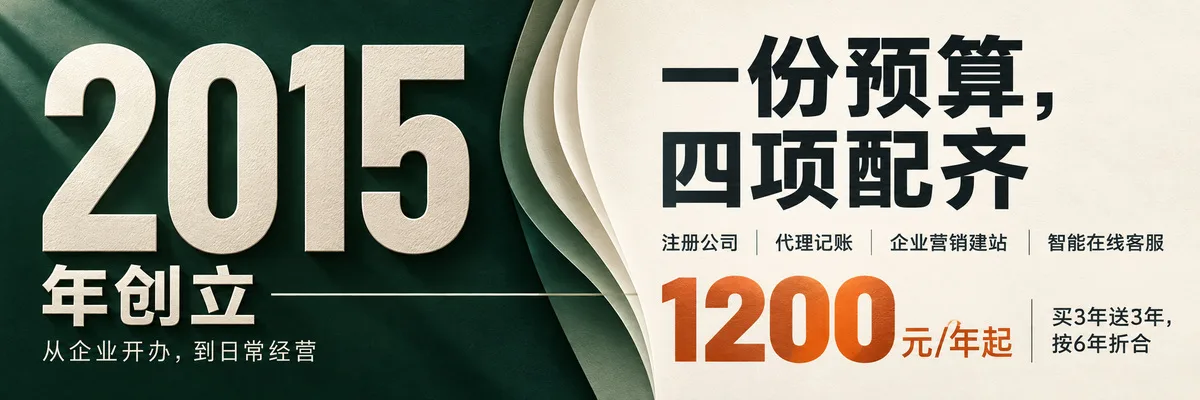
春天商道创业经营包内注册服务费为0元,付费3年赠送3年,共服务6年。六年年均费用分别为1200元、1800元、3000元,对应六年总额7200元、10800元、18000元;适用档次分别为符合条件的零申报、小规模纳税人和一般纳税人,须结合实际业务确认。
上述为六年平均口径。按总额除以付费3年,分别为每付费年2400元、3600元、6000元,并不是可以独立购买的一年报价。单年服务价格及支付节奏另以书面报价确定。赠送期的适用条件、覆盖事项和服务起止时间应在签约前明确。
合同还应列出票据量、业务复杂度、年报等是否包含,以及企业营销网站、智能客服的页面、功能、维护及使用配置。地址租赁、银行、印章、许可和其他第三方费用是否发生及由谁承担应逐项确认。中途终止按合同明确已服务期间、赠送权益、费用结算及账册凭证移交,不能只看“0元”或折合年价。