银行账户用于实际收付款,记账报税需要完整业务依据,两者应同步安排资料交接。银行流水重要,但不能单独解释全部合同、交付、费用和结算事实。
开户准备围绕真实经营情况
根据所选银行及实际业务要求核对资料、身份和配合人员,不采用统一包过清单。说明商品或服务、客户与结算方式,明确经办授权。账户是否开立及适用安排由银行按实际情况核实,不能仅凭公司成立作出保证。
使用账户时让每笔往来可解释
收款对应合同、订单或项目,付款对应采购、费用等真实用途。预收、分期、退款和其他差额单独说明,不因为金额能够相抵就省略记录。筹备期个人垫付等情况也要保留实际依据,交由财务结合事实处理。
定期交接业务资料而不只交回单
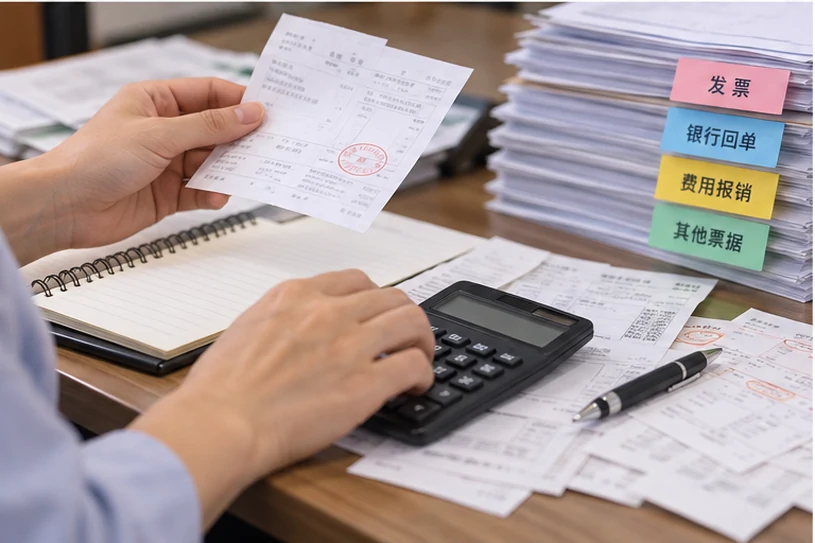
将合同、交付、发票、流水及人员费用等按实际业务整理。核对期间和主体,解释未开票往来或异常差异。申报依据不能只看银行是否有进账,也不能因暂未开票就自行认定适用零申报。
把日常服务与历史问题分开
春天商道可按约协助日常记账和事项核对,企业指定人说明业务与提供资料。往期缺账、账户异常或专项税务事项需要额外工作时,应另行说明范围和费用。服务结束或人员变化时,同时交接文件、权限及尚待处理的问题。
本文帮助企业理解办理与资料准备事项。具体条件和程序应结合真实情况及现行要求核实,服务范围、费用与双方责任以书面约定为准。